Wall Street entra nella nuova era della blockchain tra tokenizzazione, stablecoin e mercati digitali
3 min di lettura
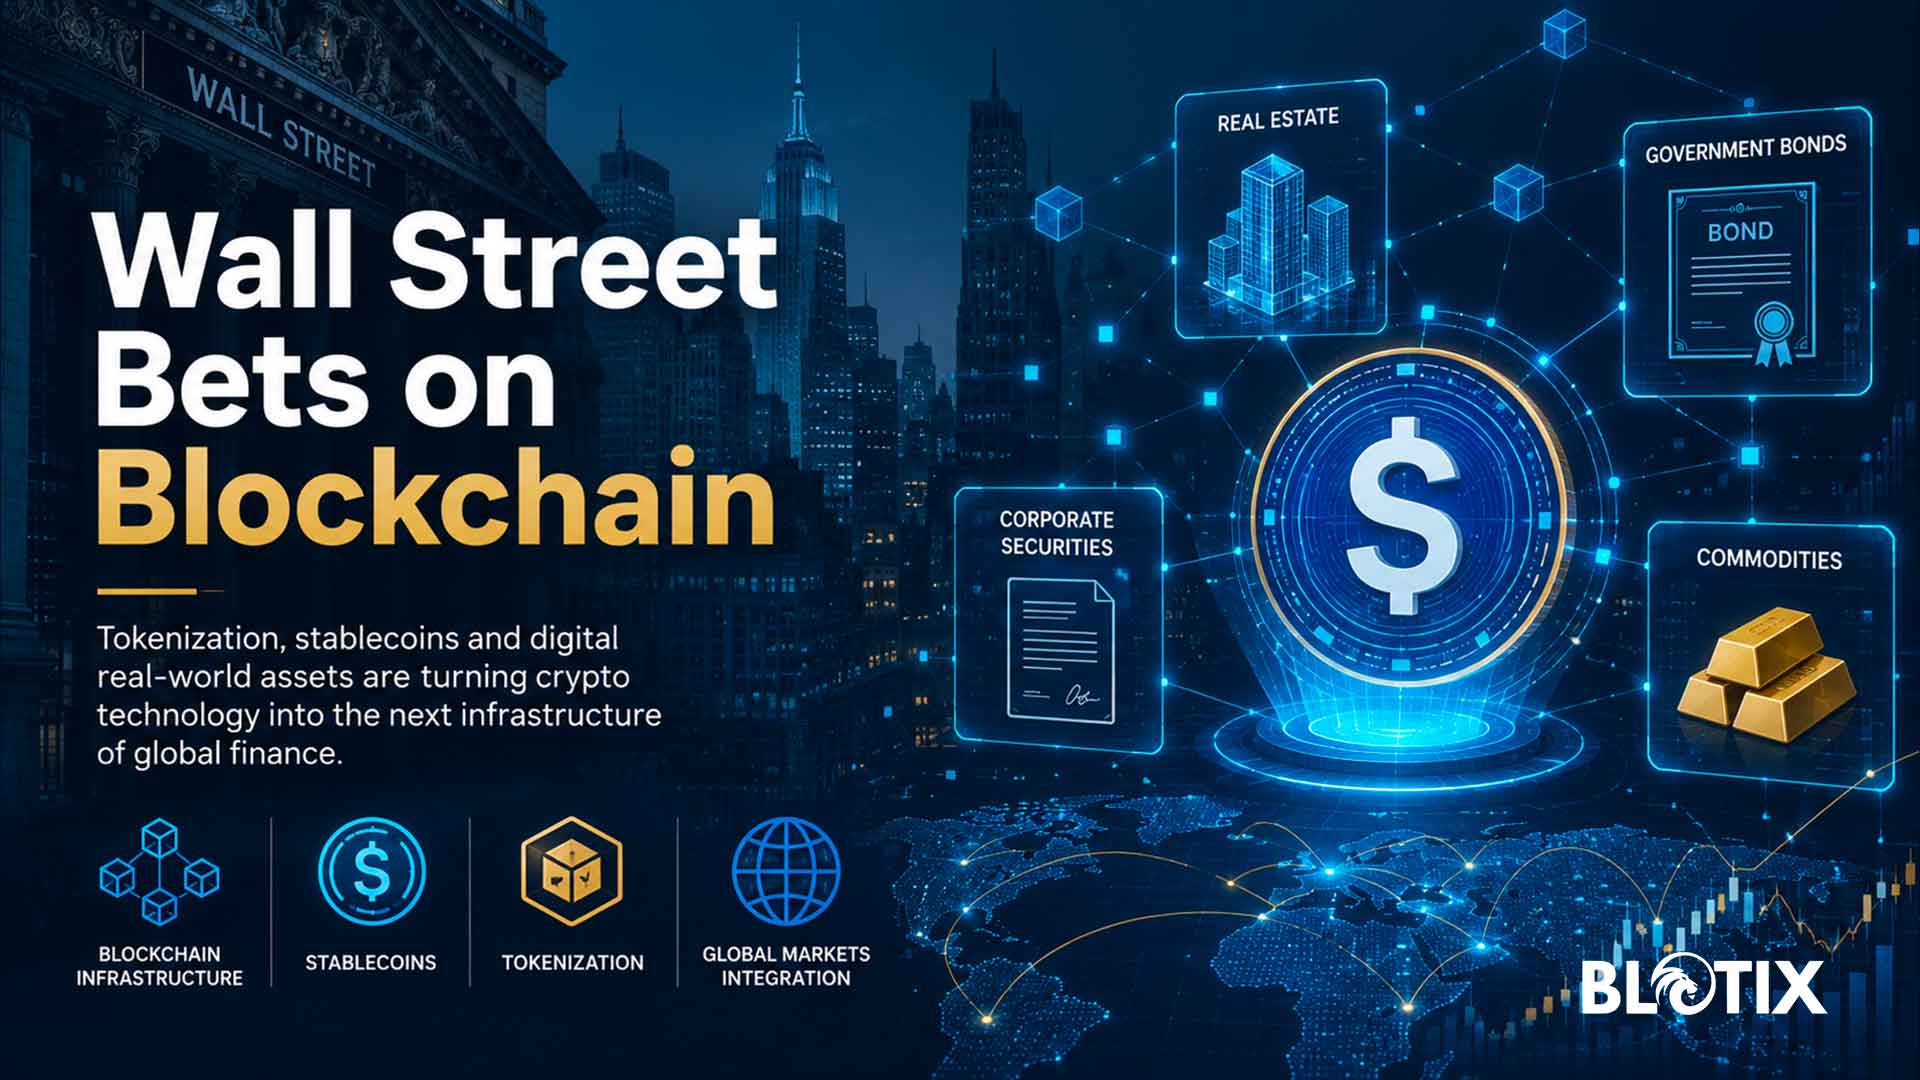
Wall Street sembra avere superato la vecchia fase della diffidenza assoluta verso le criptovalute. Per anni Bitcoin, Ethereum e gli asset digitali sono stati osservati dai grandi operatori finanziari come un mondo laterale, volatile, rischioso e spesso incompatibile con la finanza regolata. Oggi il quadro è cambiato. Le banche d’investimento, i gestori patrimoniali e le grandi infrastrutture di mercato non guardano più soltanto al prezzo delle crypto, ma alla tecnologia che le sostiene e alle possibilità che questa tecnologia offre per ridisegnare il funzionamento dei mercati.
Il punto centrale non è più comprare o vendere Bitcoin come asset speculativo. La nuova attenzione di Wall Street riguarda la tokenizzazione, cioè la possibilità di rappresentare su blockchain strumenti finanziari, quote di fondi, obbligazioni, azioni private, titoli di Stato, immobili, crediti e altri asset del mondo reale. In questo scenario, la blockchain non viene vista come una ribellione contro la finanza tradizionale, ma come una nuova infrastruttura capace di rendere i mercati più rapidi, trasparenti, programmabili e accessibili.
Questo passaggio è importante perché modifica il significato stesso della parola crypto. Nel linguaggio comune, crypto richiama ancora volatilità, trading aggressivo, meme coin e cicli di entusiasmo improvviso seguiti da crolli. Per le grandi istituzioni, invece, la questione sta diventando diversa. La vera partita riguarda l’utilizzo della tecnologia blockchain per ridurre tempi di regolamento, automatizzare processi, ampliare la liquidità e costruire mercati aperti anche oltre gli orari tradizionali.
Wall Street è attratta soprattutto da un’idea: trasformare asset oggi complessi, illiquidi o riservati a pochi investitori in strumenti digitali più facilmente trasferibili. Le azioni di società private, ad esempio, sono spesso accessibili solo a investitori qualificati e attraverso strutture poco liquide. La tokenizzazione potrebbe rendere questi strumenti più semplici da negoziare, pur mantenendo controlli, regole di accesso e vincoli di compliance. Non si tratta quindi di eliminare la regolamentazione, ma di incorporarla nella struttura digitale dello strumento.
Anche le stablecoin entrano in questa trasformazione. Le monete digitali ancorate a valute tradizionali, se ben regolate e garantite da riserve trasparenti, possono diventare strumenti utili per pagamenti, regolamenti istantanei e trasferimenti internazionali. Per le banche e per gli operatori istituzionali, le stablecoin non rappresentano soltanto un fenomeno crypto, ma una possibile infrastruttura monetaria digitale. Il loro ruolo diventa ancora più rilevante quando si collega alla tokenizzazione degli asset reali, perché un mercato digitale ha bisogno anche di una forma di liquidità digitale stabile.
La svolta non significa che Wall Street abbia abbracciato senza riserve l’intero universo crypto. Al contrario, il movimento sembra molto selettivo. Le istituzioni distinguono sempre più chiaramente tra speculazione non regolata e infrastruttura finanziaria digitale. Da un lato restano i rischi: volatilità, frodi, mancanza di trasparenza, incertezza normativa, cybersecurity, custodia degli asset e protezione degli investitori. Dall’altro cresce la convinzione che alcune tecnologie nate nel mondo crypto possano essere integrate dentro la finanza tradizionale.
Il risultato è una convergenza progressiva tra finanza classica e finanza digitale. Le banche non vogliono essere sostituite dalla blockchain, ma usarla per rafforzare i propri servizi. I gestori patrimoniali non vogliono abbandonare i mercati regolati, ma renderli più efficienti. Le borse non vogliono perdere centralità, ma prepararsi a un futuro in cui negoziazione, regolamento e custodia potrebbero diventare più automatizzati e continui.
Questa trasformazione può avere effetti profondi anche per gli investitori. In futuro, l’accesso a strumenti oggi riservati a grandi capitali potrebbe diventare più ampio. I mercati potrebbero funzionare con maggiore continuità. I portafogli potrebbero includere asset tokenizzati, strumenti programmabili e quote frazionate di beni reali. Tuttavia, maggiore accessibilità non significa automaticamente maggiore sicurezza. Serviranno regole solide, intermediari affidabili e una distinzione netta tra innovazione utile e semplice marketing tecnologico.
Wall Street, dunque, non sta semplicemente entrando nel mondo crypto. Sta cercando di assorbirne la parte più funzionale, istituzionalizzarla e trasformarla in infrastruttura. È un passaggio decisivo: la blockchain smette di essere soltanto il simbolo della finanza alternativa e diventa una possibile architettura della finanza ordinaria. La vera domanda non è più se la finanza tradizionale userà queste tecnologie, ma in che modo le governerà e chi ne controllerà i benefici.